إعداد فريق تسوى التحريري، من المصادر الرسمية المذكورة في آخر الدليل. كيف نكتب أدلتنا
وصلك إشعار بخصم من حسابك، مبلغ صغير باسم لا تعرفه. تهمله لأنه صغير. بعد ثلاثة أشهر تجد خصماً آخر بالاسم نفسه، وآخر قبله. هذه ليست أخطاء كبيرة، لكنها أكثر ما يستنزف ميزانية الطالب بصمت. وتعلّمها لا يحتاج دورة ولا مصطلحات، يحتاج ساعة هادئة كل شهر.
من أين أبدأ تعلم أساسيات المالية الشخصية؟
ابدأ بالميزانية قبل الاستثمار وقبل الادخار. الميزانية صفحة تجيب عن ثلاثة أسئلة: كم يدخل لك كل شهر؟ كم يخرج منه بلا اختيار منك؟ وكم يتبقى لتقرر فيه؟ المصروف بلا اختيار هو الإيجار والمواصلات والاشتراكات والأقساط، أما الباقي فهو الأكل خارج البيت والتسوق والترفيه.
وللميزانية أكثر من طريقة. يقترح بعض الناس تقسيم الدخل إلى نسب للضروريات والرغبات والادخار، ويفضّل غيرهم تسجيل كل شيء يومياً. الطريقة الأنسب للطالب هي الأخف: نسبة واحدة للادخار تُحوَّل أول الشهر، والباقي يُصرف بلا حساب يومي. وللخطوات الكاملة لبناء الخطة اقرأ خطة مالية شخصية للطالب، وللتطبيقات التي تسهّل التسجيل اقرأ تطبيقات الميزانية.
كيف أقرأ كشف حسابي البنكي؟
- نزّل كشف الشهر كاملاً
من تطبيق البنك اختر الحساب ثم كشف الحساب، واطلب الشهر الماضي كاملاً بصيغة PDF أو جدول.
- اقرأ العمودين: مدين ودائن
المدين ما خرج من حسابك، والدائن ما دخل. اجمع كل عمود وقارن المجموعين برصيد أول الشهر وآخره.
- صنّف كل بند
ضع بجانبه واحدة من ثلاث علامات: ضروري، أو اختياري، أو لا أعرفه. لا تترك بنداً بلا علامة.
- اجمع التكرار
ابحث عن البنود التي تظهر كل شهر بالمبلغ نفسه. هذه اشتراكاتك، وأغلبها يُنسى.
- اسأل عما لا تعرفه
البند الذي لا تعرفه اسأل عنه البنك من التطبيق أو الفرع قبل أن يتكرر.

ما الرسوم التي يخصمها البنك من الطالب؟
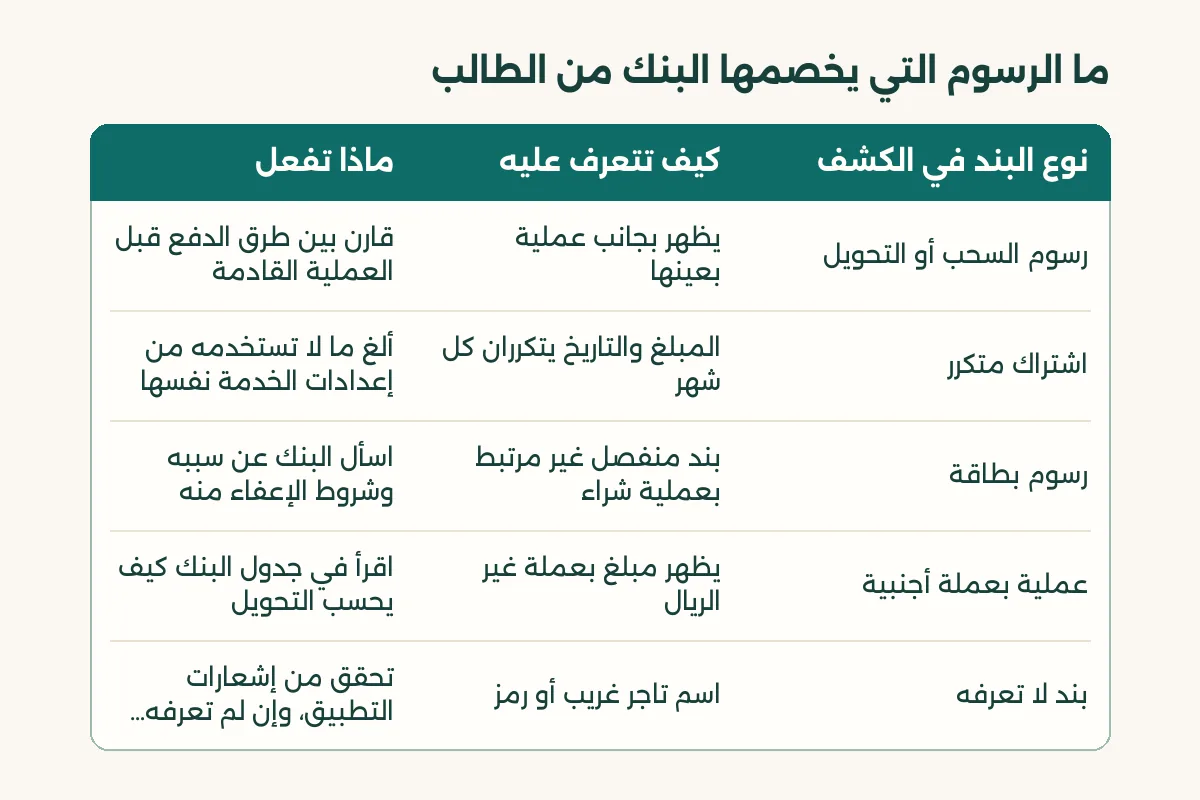
أسماء الرسوم تختلف بين بنك وآخر، ولذلك لا نذكر لك مبالغ ولا نسباً هنا. المرجع الوحيد هو جدول الرسوم والعمولات المنشور من بنكك، والبنك المركزي السعودي هو الجهة المنظمة للقطاع المصرفي ويقدم للعميل مواد توعوية وقناة للشكوى.1 اقرأ جدول رسوم بنكك مرة واحدة، وضع علامة على الأنواع الآتية.
| نوع البند في الكشف | كيف تتعرف عليه | ماذا تفعل |
|---|---|---|
| رسوم السحب أو التحويل | يظهر بجانب عملية بعينها | قارن بين طرق الدفع قبل العملية القادمة |
| اشتراك متكرر | المبلغ والتاريخ يتكرران كل شهر | ألغِ ما لا تستخدمه من إعدادات الخدمة نفسها |
| رسوم بطاقة | بند منفصل غير مرتبط بعملية شراء | اسأل البنك عن سببه وشروط الإعفاء منه |
| عملية بعملة أجنبية | يظهر مبلغ بعملة غير الريال | اقرأ في جدول البنك كيف يحسب التحويل |
| بند لا تعرفه | اسم تاجر غريب أو رمز | تحقق من إشعارات التطبيق، وإن لم تعرفه فاتصل بالبنك فوراً |
وإن لاحظت بنداً لا تعرفه فقد يكون عملية احتيال لا رسماً. اتصل بالبنك من الرقم الرسمي المطبوع على بطاقتك أو الموجود في التطبيق، ولا تستخدم رقماً وصلك برسالة. وللمزيد عن أنماط الاحتيال المالي اقرأ الاحتيال المالي في السعودية.
كيف أقلل رسوم التحويل الدولي؟
يحتاج بعض الطلاب إلى تحويل مبلغ لرسوم دراسة أو اشتراك بعملة أجنبية، وهنا تظهر الرسوم الثقيلة. لا يوجد تحويل دولي بدون رسوم بشكل مضمون، فكل جهة تحسب ما تحسبه، لكنك تستطيع أن تقللها بثلاث عادات: اقرأ في جدول البنك رسم التحويل وسعر الصرف المطبق قبل أن تبدأ، ودمج المبالغ الصغيرة في عملية واحدة بدل عدة عمليات، واسأل البنك هل لعميلك فئة أو حساب يعفيه من جزء من الرسم.
وقارن دائماً بين المبلغ الذي ستدفعه والمبلغ الذي سيصل فعلاً، لا بين الرسم وحده. فرق سعر الصرف قد يكلفك أكثر من الرسم المعلن. اكتب الرقمين في ملفك قبل كل تحويل، وأعد المقارنة في المرة التالية. بعد شهرين ستعرف أي طريقة تناسبك دون أن تعتمد على كلام الأصدقاء. وإن كان المبلغ كبيراً فاسأل البنك قبل التنفيذ عن الزمن المتوقع لوصوله، لأن التأخير قد يعني غرامة عند الجهة المستلمة.
هل تنفع بطاقة الائتمان طالباً يتعلم المالية الشخصية؟
تنفع بشرط واحد: أن تسدد المبلغ كاملاً كل شهر. حين تؤجل السداد تبدأ التكلفة بالتراكم، وهذا بالضبط ما يتحدث عنه مرشدو المستهلك: الخطر ليس في البطاقة بل في الرصيد المرحّل.2 والأسلم للمبتدئ أن يبدأ ببطاقة مدفوعة مسبقاً أو بحد منخفض. تفاصيل الفرق في أساسيات بطاقة الائتمان، وسجلك في الجهات الائتمانية تفهمه من تقرير سمة.
كيف أحوّل هذه المهارات إلى عادة شهرية؟
اختر يوماً ثابتاً، مثل أول سبت بعد نزول المكافأة أو الراتب، وضع له موعداً في هاتفك مدته ثلاثون دقيقة. في الموعد: نزّل الكشف، وصنّف البنود، وحدّث صفحة الميزانية، ثم حوّل مبلغ الادخار. لا تحتاج برنامجاً. ورقة أو ملف إكسل كافٍ، وإن أردت صيغة جاهزة فجرّب جدول ميزانية الطالب.
وفي أول ثلاثة أشهر لا تحاول أن تحسّن كل شيء. اختر بنداً واحداً من الكشف تقلل منه، سواء اشتراكاً أو مشتريات الخروج. التغيير الصغير الذي يستمر يغلب الخطة الكبيرة التي تُترك بعد أسبوعين. وفي المصادر الدولية مثل أدوات المستهلك وموقع المستثمر ما يشرح الفكرة بأسلوب بسيط إن أردت قراءة إضافية.23
وقبل أن تفكر في الاستثمار، راجع أمراً بسيطاً: هل عندك مبلغ يغطي أسابيع من مصروفك الأساسي لا تلمسه؟ هذا الاحتياطي يجعل الرسوم والمفاجآت أقل إزعاجاً، وهو أول ما يُبنى. وبعده تستطيع أن تتعلم الاستثمار بهدوء. ومن الأخطاء الشائعة أن يبدأ الطالب بالاستثمار وهو يؤجل سداد رصيد بطاقته، فيربح في جهة ويخسر أكثر في الأخرى. رتّب أولاً: سدد ما عليك، ثم ابنِ الاحتياط، ثم ادخر، ثم فكر في الاستثمار.