إعداد فريق تسوى التحريري، من المصادر الرسمية المذكورة في آخر الدليل. كيف نكتب أدلتنا
أول فاتورة جوال آجلة، وأول قسط لآيباد، وأول بطاقة ائتمانية: كل واحد منها يفتح سطراً باسمك لدى سمة. وسجل المستهلك لا يُنشأ لدى الجهات أول مرة إلا بموافقتك المكتوبة،2 أي أنك وقّعت على بدايته وأنت ربما لم تقرأ الورقة. الطالب الذي يفتح تقريره مبكراً يرى ما يراه البنك قبل أن يحتاج البنك.
ما هو تقرير سمة ومن يطلع عليه؟
تقرير سمة سجل تصدره الشركة السعودية للمعلومات الائتمانية عن التزاماتك المالية وطريقة سدادها، وتغذيه البنوك وشركات التمويل والجهات الأعضاء. ولا يطلع عليه عضو إلا بموافقة منك على الاستعلام، فهذا شرط في النظام نفسه.4 وحياد سمة ليس خياراً تجارياً: يفرضه نظام المعلومات الائتمانية ولائحته التنفيذية الصادرة عن البنك المركزي السعودي.4
وأنت أيضاً من حقك أن تراه. هذا هو الفرق بين سمة وفكرة "القائمة السوداء" التي يتداولها الناس: تلك القائمة انتهت عام 2002 مع بدء أنظمة التقارير الائتمانية، ولا تحتفظ بها سمة ولا أعضاؤها.5
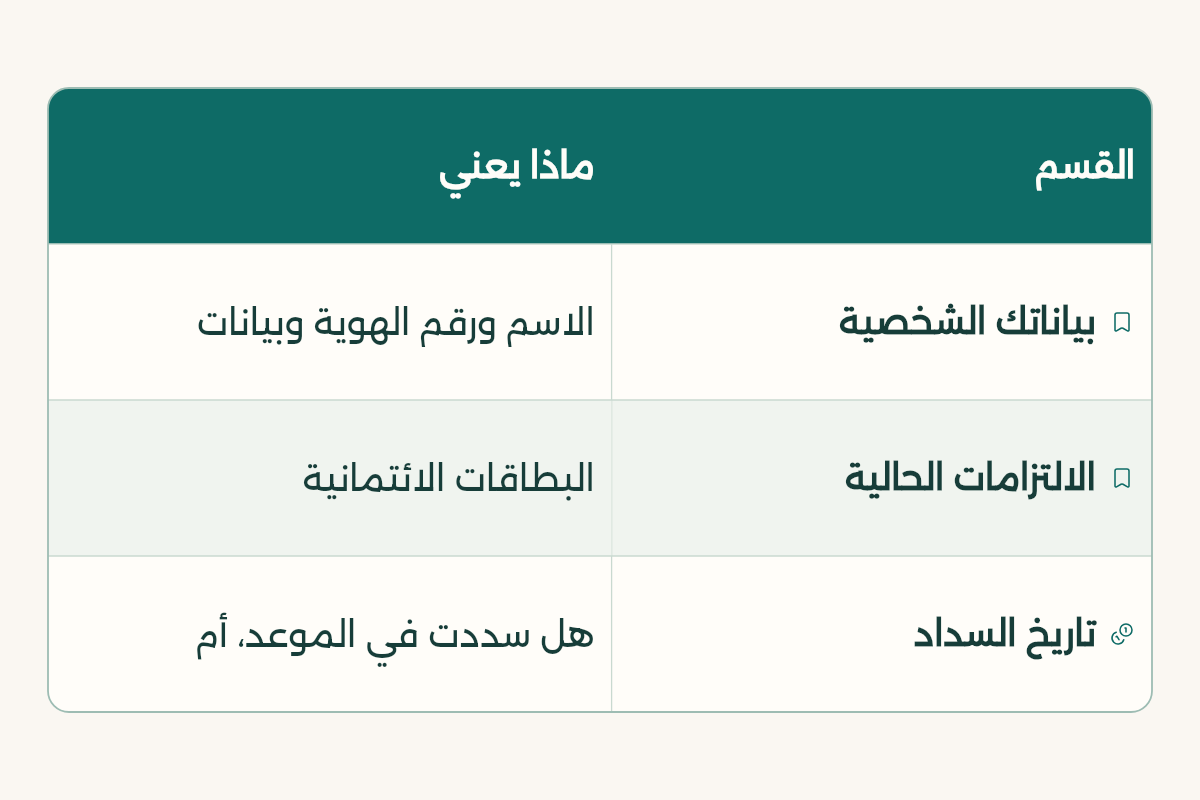
ماذا يحتوي تقرير سمة؟
| القسم | ما يظهر فيه |
|---|---|
| البيانات الشخصية | الاسم الكامل ورقم الهوية والجنسية وبيانات التواصل والعنوان7 |
| التسهيلات الائتمانية | نوع المنتج والجهة المانحة والحد الائتماني والرصيد الحالي وحالة الحساب، الحالية والسابقة7 |
| سلوك السداد | انتظام الدفعات والمتأخرات وتاريخ التسوية7 |
| السجلات السلبية | التعثر والشيكات المرتجعة وقرارات محاكم التنفيذ7 |
| الدرجة الائتمانية | رقم من ثلاث خانات بين 300 و8501 |
أغلب الطلاب يكون تقريرهم قصيراً: بطاقة أو اثنتان، وربما عقد جوال. وهذا لا يعيبك. السجل القصير النظيف أفضل من سجل طويل فيه تأخير.
ولاحظ كلمة "السابقة" في الجدول. التسهيل الذي أغلقته لا يختفي من التقرير يوم الإغلاق، بل يبقى بتاريخ سداده، الجيد منه والسيئ.7 فإذا أغلقت بطاقة تأخرت فيها مرتين، يبقى التأخير جزءاً من الصورة، ويبقى معه كل شهر سددت فيه بانتظام بعد ذلك. لهذا لا يفيد إغلاق البطاقة هرباً من سجلها، ويفيد أن تسدد ما عليها ثم تقرر.
كيف أطلع على تقرير سمة مجاناً عبر مليم؟
تطلع عليه من منصة مليم، تطبيق سمة للأفراد، وأول تقرير مجاني عند التسجيل.1 يكفي ذلك ربع ساعة وجوال باسمك. وتحميل التقرير بعد ذلك برسوم وفق نظام المعلومات الائتمانية،3 فاستعمل النسخة المجانية في وقت يفيدك.
- حمّل مليم
من App Store أو Google Play، أو ادخل بوابة الخدمات الإلكترونية في موقع مليم.1
- عبّئ نموذج النفاذ الوطني
برقم الهوية الوطنية أو رقم الإقامة.8
- وثّق جوالك واختر كلمة مرور
رمز التحقق يصل إلى جوالك المسجل باسمك، ولا تعطه لأحد يتصل بك.
- افتح التقرير
من الصفحة الرئيسية، وراجع كل التزام: الجهة والحد والرصيد والحالة.
- احفظ نسخة PDF
ضعها مع أوراقك، فهي مرجعك إذا احتجت الاعتراض لاحقاً.
كم درجة سمة الجيدة؟
الدرجة من 300 إلى 850، وتصنف مليم ما بين 711 و850 ممتازة، وما بين 300 و530 منخفضة جداً.1 وبين الحدين فئات وسطى تجدها في التطبيق.
الدرجة تحسبها سمة من نظامها الأساسي للتقارير الائتمانية فقط،7 فلا يرفعها راتب أعلى ولا رصيد كبير في حسابك الجاري. يرفعها السداد في الموعد، وطول السجل، وعدد قليل من الطلبات الجديدة. وفي مليم أداة لمحاكاة الدرجة ترى بها أثر قرار قبل أن تتخذه.6
هل يستطيع طالب الجامعة أن يأخذ قرضاً أو تمويلاً؟
نعم من حيث المبدأ، والقرار للبنك أو جهة التمويل لا لسمة. سمة تعطي المعلومة، والعضو يقبل أو يرفض، ومن حقك أن تطلب منه أسباب الرفض.2 الطالب الذي لا يملك دخلاً ثابتاً غير المكافأة يجد الطريق أضيق، لأن الجهة تنظر إلى الدخل والالتزامات معاً، لا إلى السجل وحده.
وإذا رُفض طلبك فلك تقرير مجاني مرة واحدة خلال شهر من الرفض.1 افتحه وقارن: هل السبب في السجل، أم في الدخل؟ وقبل أي طلب، اقرأ شروط البطاقة الائتمانية للطلاب لأن البطاقة غالباً أول التزام يدخل سجلك.
برامج التقسيط للطلاب: هل تظهر في تقرير سمة؟
التزامات "اشتر الآن وادفع لاحقاً" لها مكانها في مليم: خاصية BNPL 360 تعرض هذه الالتزامات كلها في مكان واحد.6 وأي جهة عضو في سمة تسجل ما يتأخر عندك، صغيراً كان أو كبيراً.
- قسط جوال بأربع دفعات يبدو صغيراً، لكنه التزام بموعد.
- ثلاثة تطبيقات تقسيط مفتوحة في وقت واحد تعني ثلاثة مواعيد في الشهر نفسه، وموعداً واحداً يكفي لتأخير.
- التسوق بالتقسيط في موسم العودة للجامعة هو أكثر ما يربك ميزانية الطالب.
ضع كل قسط في ميزانية الطالب يوم تشتري، لا يوم يصلك التذكير.
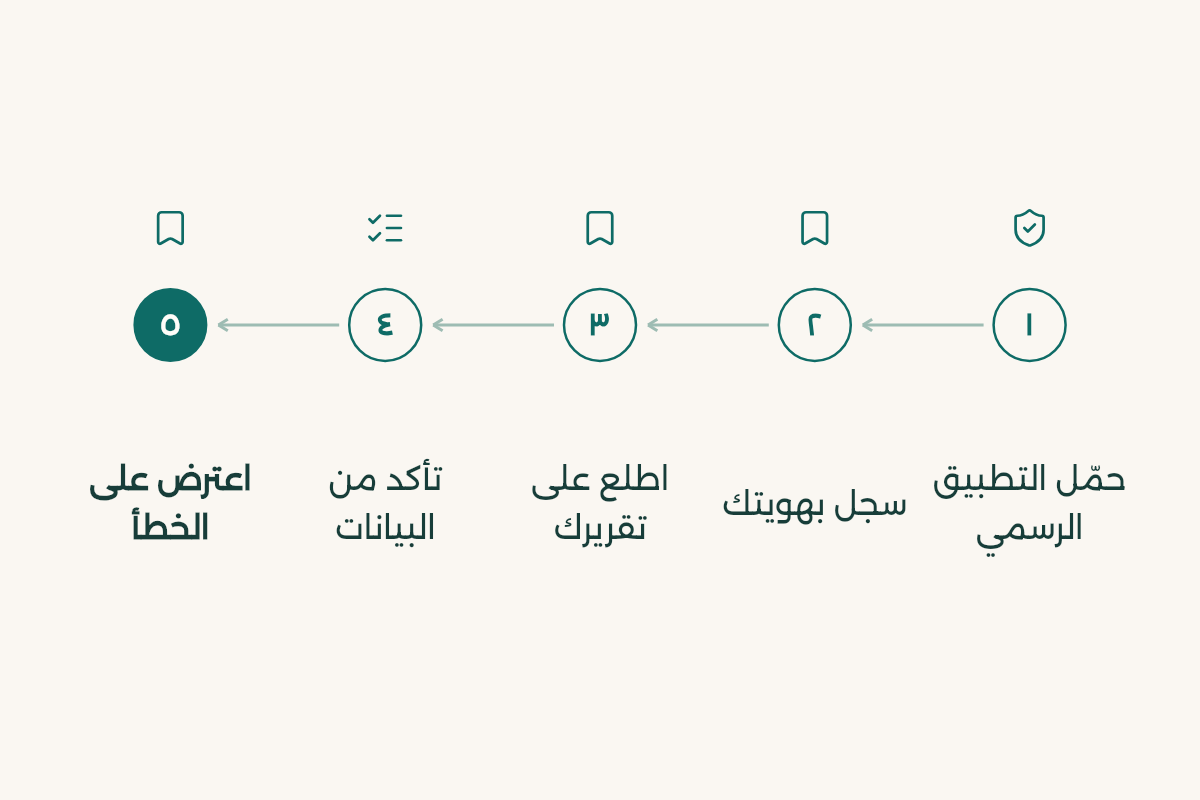
كيف أعترض على خطأ في تقرير سمة؟
تعترض إلكترونياً من مليم: ادخل التطبيق، ثم المزيد > الدعم، واشرح بالتحديد لماذا البيان خاطئ أو ناقص، وأرفق مستنداتك.3 والأسباب المقبولة تشمل عدم دقة المعلومة، وبقاء معلومة سلبية أطول من المدة التي يحددها النظام.5
تغلق حالات الاعتراض خلال 30 يوم عمل.2 وإذا ثبت أن المعلومة خاطئة فلك تقرير مجاني جديد.1 وإذا لم يصحَّح الخطأ، يتيح النظام الشكوى إلى اللجنة المختصة، والتظلم من قرارها أمام ديوان المظالم خلال ستين يوماً.2
ما الأخطاء التي يقع فيها الطلاب مع سمة؟
- تصديق من يعرض "تنظيف السجل" مقابل مبلغ. التصحيح يمر بالاعتراض الرسمي وحده.
- تجاهل آخر فاتورة جوال آجلة بعد الانتقال إلى باقة مسبقة الدفع.
- الكفالة لقريب أو صديق دون سؤال الممول عن مسؤوليتك بالضبط.
- طلب بطاقتين وتمويل جوال في أسبوع واحد.
- إعطاء رمز التحقق لمتصل يقول إنه من سمة أو من البنك.
الخطأ الأخير أخطرها: التزام لا تعرفه في تقريرك قد يعني أن أحداً استعمل هويتك، وضحايا الاحتيال لهم تقرير مجاني مع الإثبات.1 الخطوات التالية في الاحتيال المالي في السعودية.
هل يختلف الأمر للطالب المقيم أو المبتعث؟
المقيم يسجل في مليم برقم الإقامة كما يسجل المواطن بالهوية.8 والمبتعث في الخارج يبقى سجله في المملكة قائماً، فإن ترك بطاقة بحد ائتماني أو اشتراكاً آجلاً هنا فالمواعيد تجري وهو بعيد. فعّل السداد التلقائي من حسابك البنكي قبل السفر.
ومن يكفل غيره يدخل في الحساب نفسه. الكفالة ليست توقيعاً للمجاملة: إذا تأخر المكفول فالممول يطالب الكفيل، والالتزام يظهر بحسب طريقة تسجيله. اسأل الجهة قبل التوقيع بسؤال واحد واضح: ما المبلغ الذي أُطالب به إذا توقف صاحب التمويل عن السداد؟ واطلب الجواب مكتوباً، ثم قرر.
متى أراجع تقرير سمة؟
لا تحتاج إلى فتحه كل أسبوع. خمس لحظات تكفي:
| اللحظة | لماذا تفتح التقرير |
|---|---|
| قبل أول بطاقة أو تمويل بشهر | لترى ما سيراه الممول وتصحح الخطأ قبل التقديم |
| بعد رفض أي طلب | لك نسخة مجانية خلال شهر من الرفض1 |
| بعد إغلاق قسط أو بطاقة | لتتأكد أن الحساب ظهر مسدداً أو مغلقاً |
| بعد فقد الهوية أو رسالة احتيال | لتكتشف أي التزام لم تطلبه |
| قبل التخرج | لتبدأ عملك الأول بسجل تعرفه |
وفي كل مرة افحص الالتزامات واحداً واحداً، لا الدرجة وحدها. اسم الجهة والحد الائتماني والرصيد وحالة الحساب، ثم تواريخ السداد. الدرجة نتيجة، والسطر الخاطئ هو السبب. وإذا وجدت سطراً لا تعرفه، فلا تنتظر الشهر التالي لتتأكد: افتح الاعتراض في اليوم نفسه، واتصل بالجهة المسجلة له.
الالتزامات تسهل حين تكون المصاريف تحت السيطرة، وهنا تساعد الخطة المالية الشخصية.